12. 10. 2026 | MFI Asset Management
Sind die USA auf dem Weg in die Staatspleite?
Sind die USA auf dem Weg in die Staatspleite? Diese Frage wurde mir kürzlich im Podcast „Fondsgedanken“ von Drescher & Cie gestellt, und die kurze Antwort lautet: Nein.
In den vergangenen Jahren stellten sich Anleger immer wieder die Frage, ob die Staatsverschuldung der USA ihren Höhepunkt erreicht hat und ein Umdenken in der Fiskalpolitik einsetzt. Seit 1960 haben die USA ihre gesetzlich festgelegte Schuldenobergrenze rund 80 Mal erreicht beziehungsweise angepasst. Wenngleich es dabei immer wieder zu politischen Auseinandersetzungen kam, ist es bislang nie zu einem Zahlungsausfall auf US-Staatsanleihen gekommen. Besonders kritisch wurde die Situation im Jahr 2011, als die Verhandlungen um die Schuldenobergrenze zeitweise erhebliche Unsicherheit an den Finanzmärkten auslösten.
Zudem verfügen die USA weiterhin über den tiefsten und liquidesten Staatsanleihemarkt der Welt und verschulden sich in ihrer eigenen Währung. Ein unmittelbarer Zahlungsausfall erscheint daher nach wie vor sehr unwahrscheinlich, wenngleich ein solches Szenario niemals vollständig ausgeschlossen werden kann.
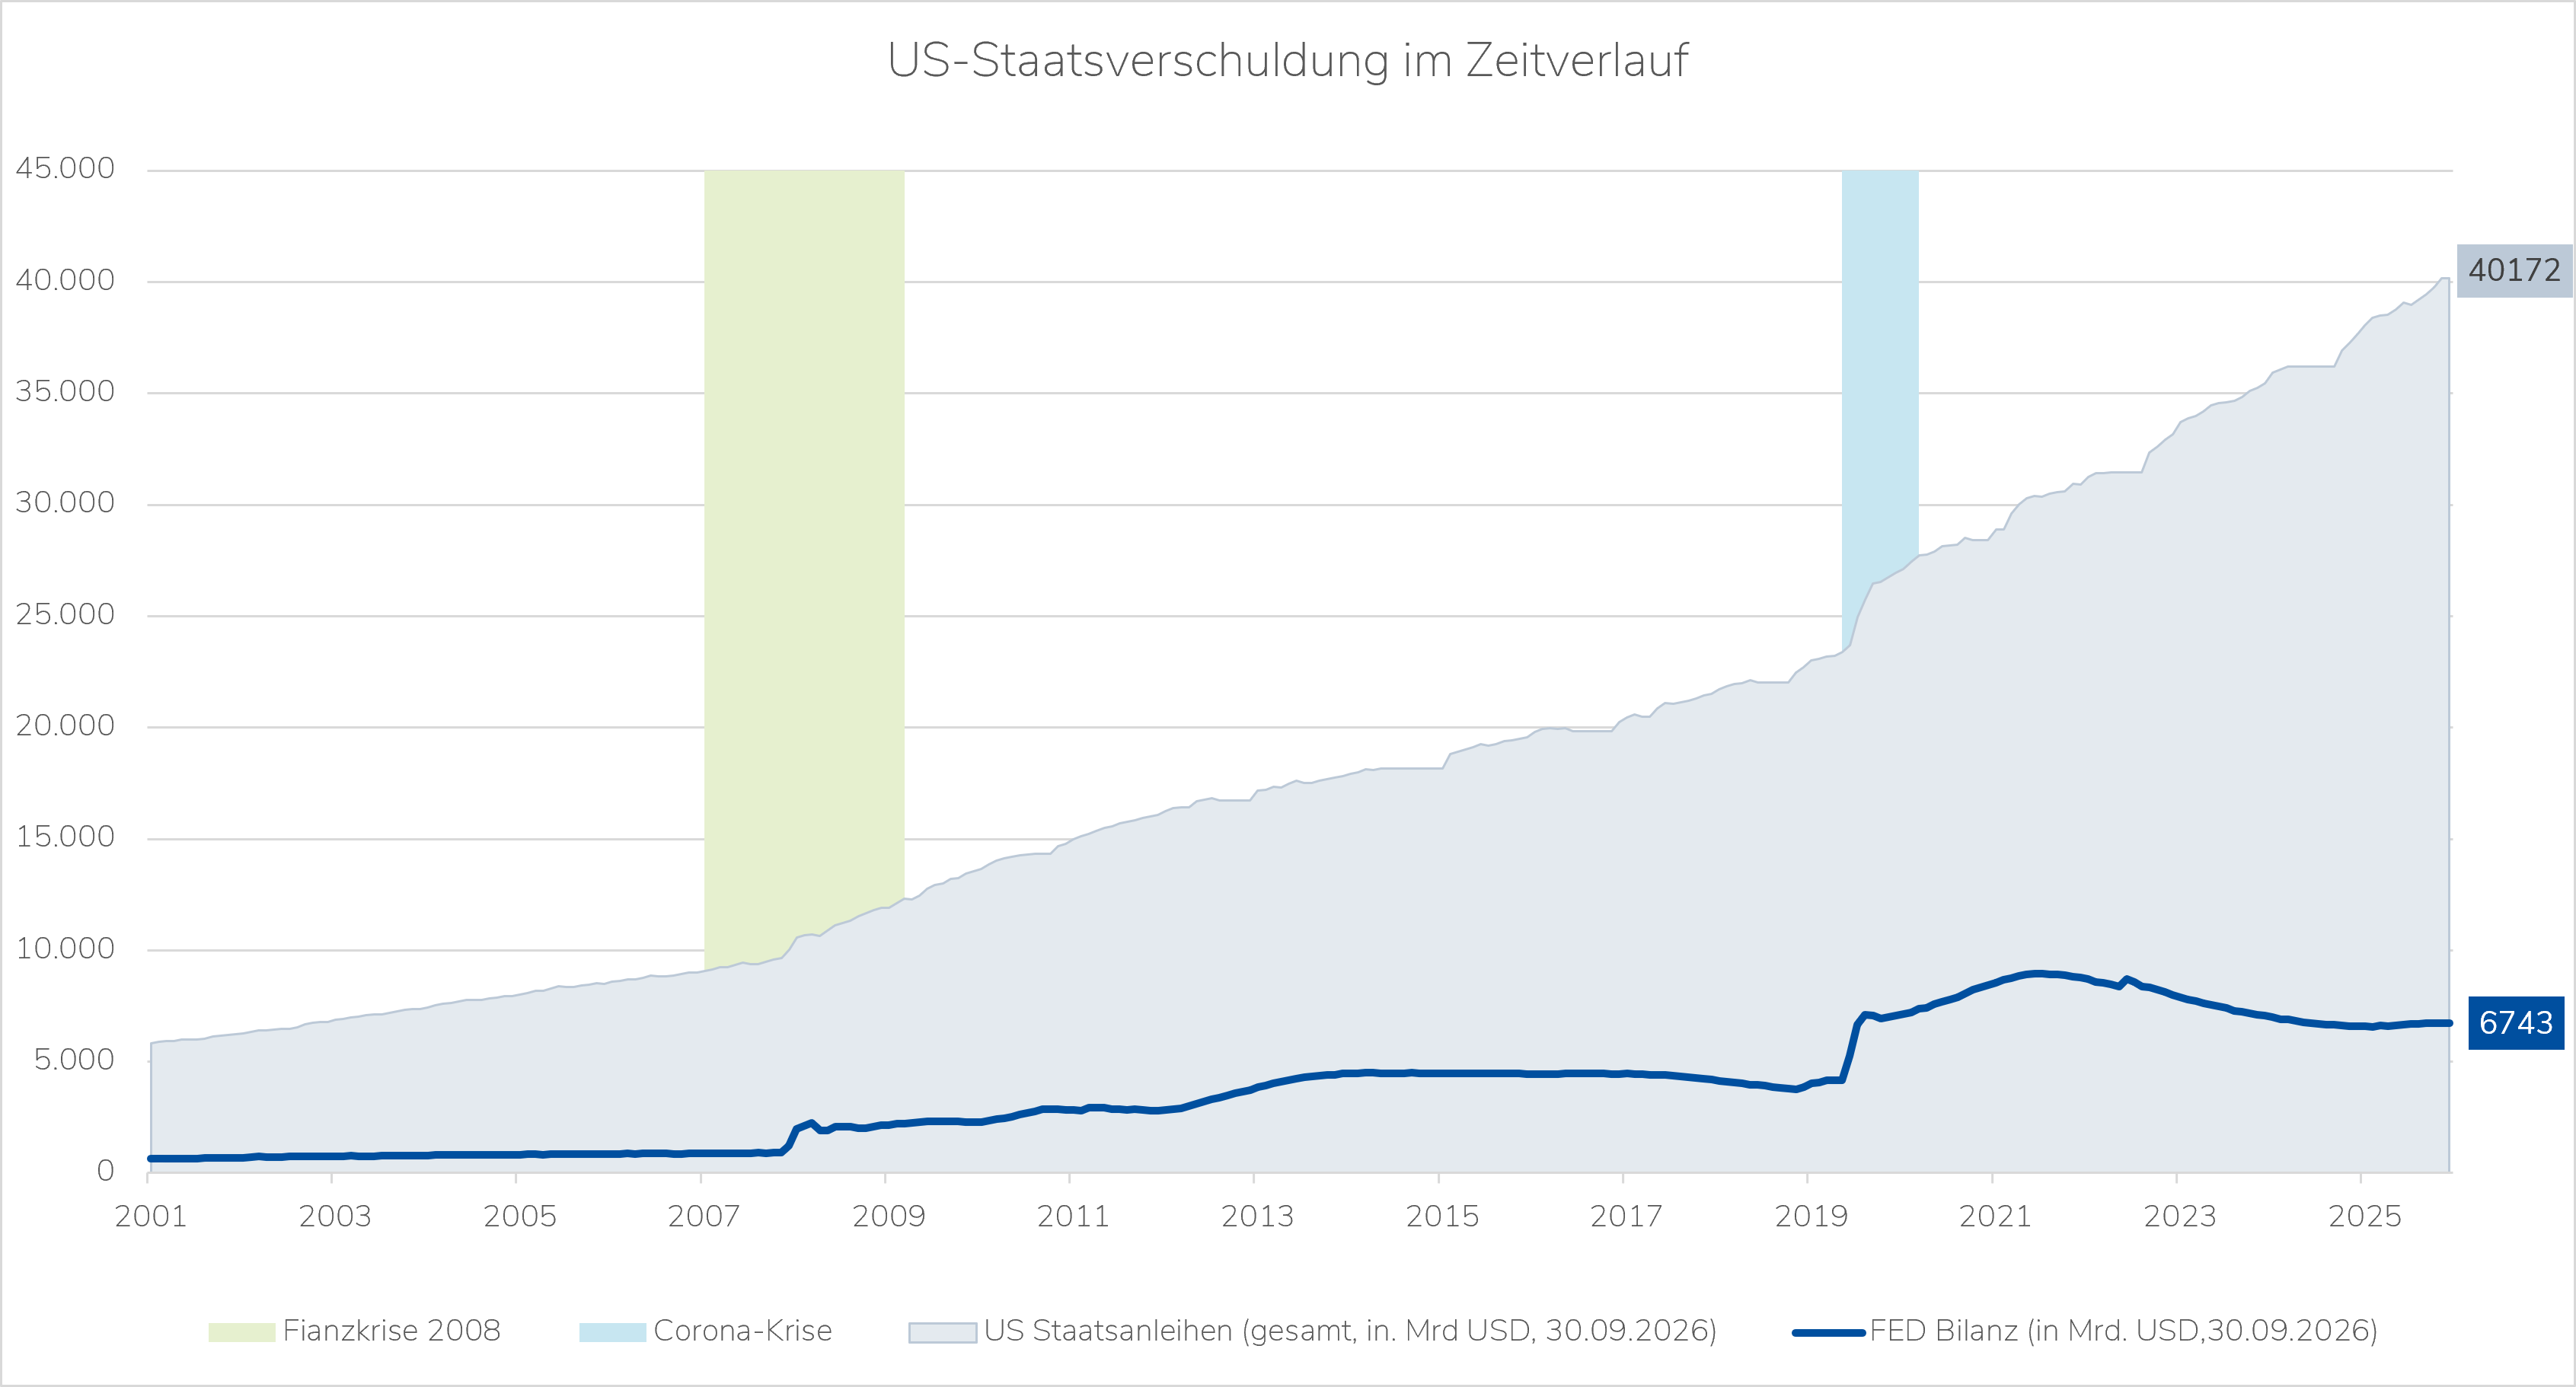
Nichtsdestotrotz gibt es gute Gründe, genauer hinzusehen: Die Staatsverschuldung der USA hat inzwischen die Marke von 40 Billionen US-Dollar überschritten. Ende 2020 lag sie noch bei rund 27 Billionen Dollar. Damit ist die Verschuldung seit dem Corona-Jahr um fast 50 Prozent gestiegen. Natürlich war 2020 eine Ausnahmesituation: Der US-Staat stabilisierte Haushalte, Unternehmen und Kapitalmärkte mit umfangreichen Hilfsprogrammen. Problematisch ist vielmehr, dass die Verschuldungsdynamik nach Ende der Pandemie nicht wieder auf einen flacheren Pfad zurückgekehrt ist. Aus einer einmaligen Krisensituation hat sich dadurch eine strukturell hohe Defizitdynamik entwickelt.
Das eigentliche Problem sind nicht die Schulden
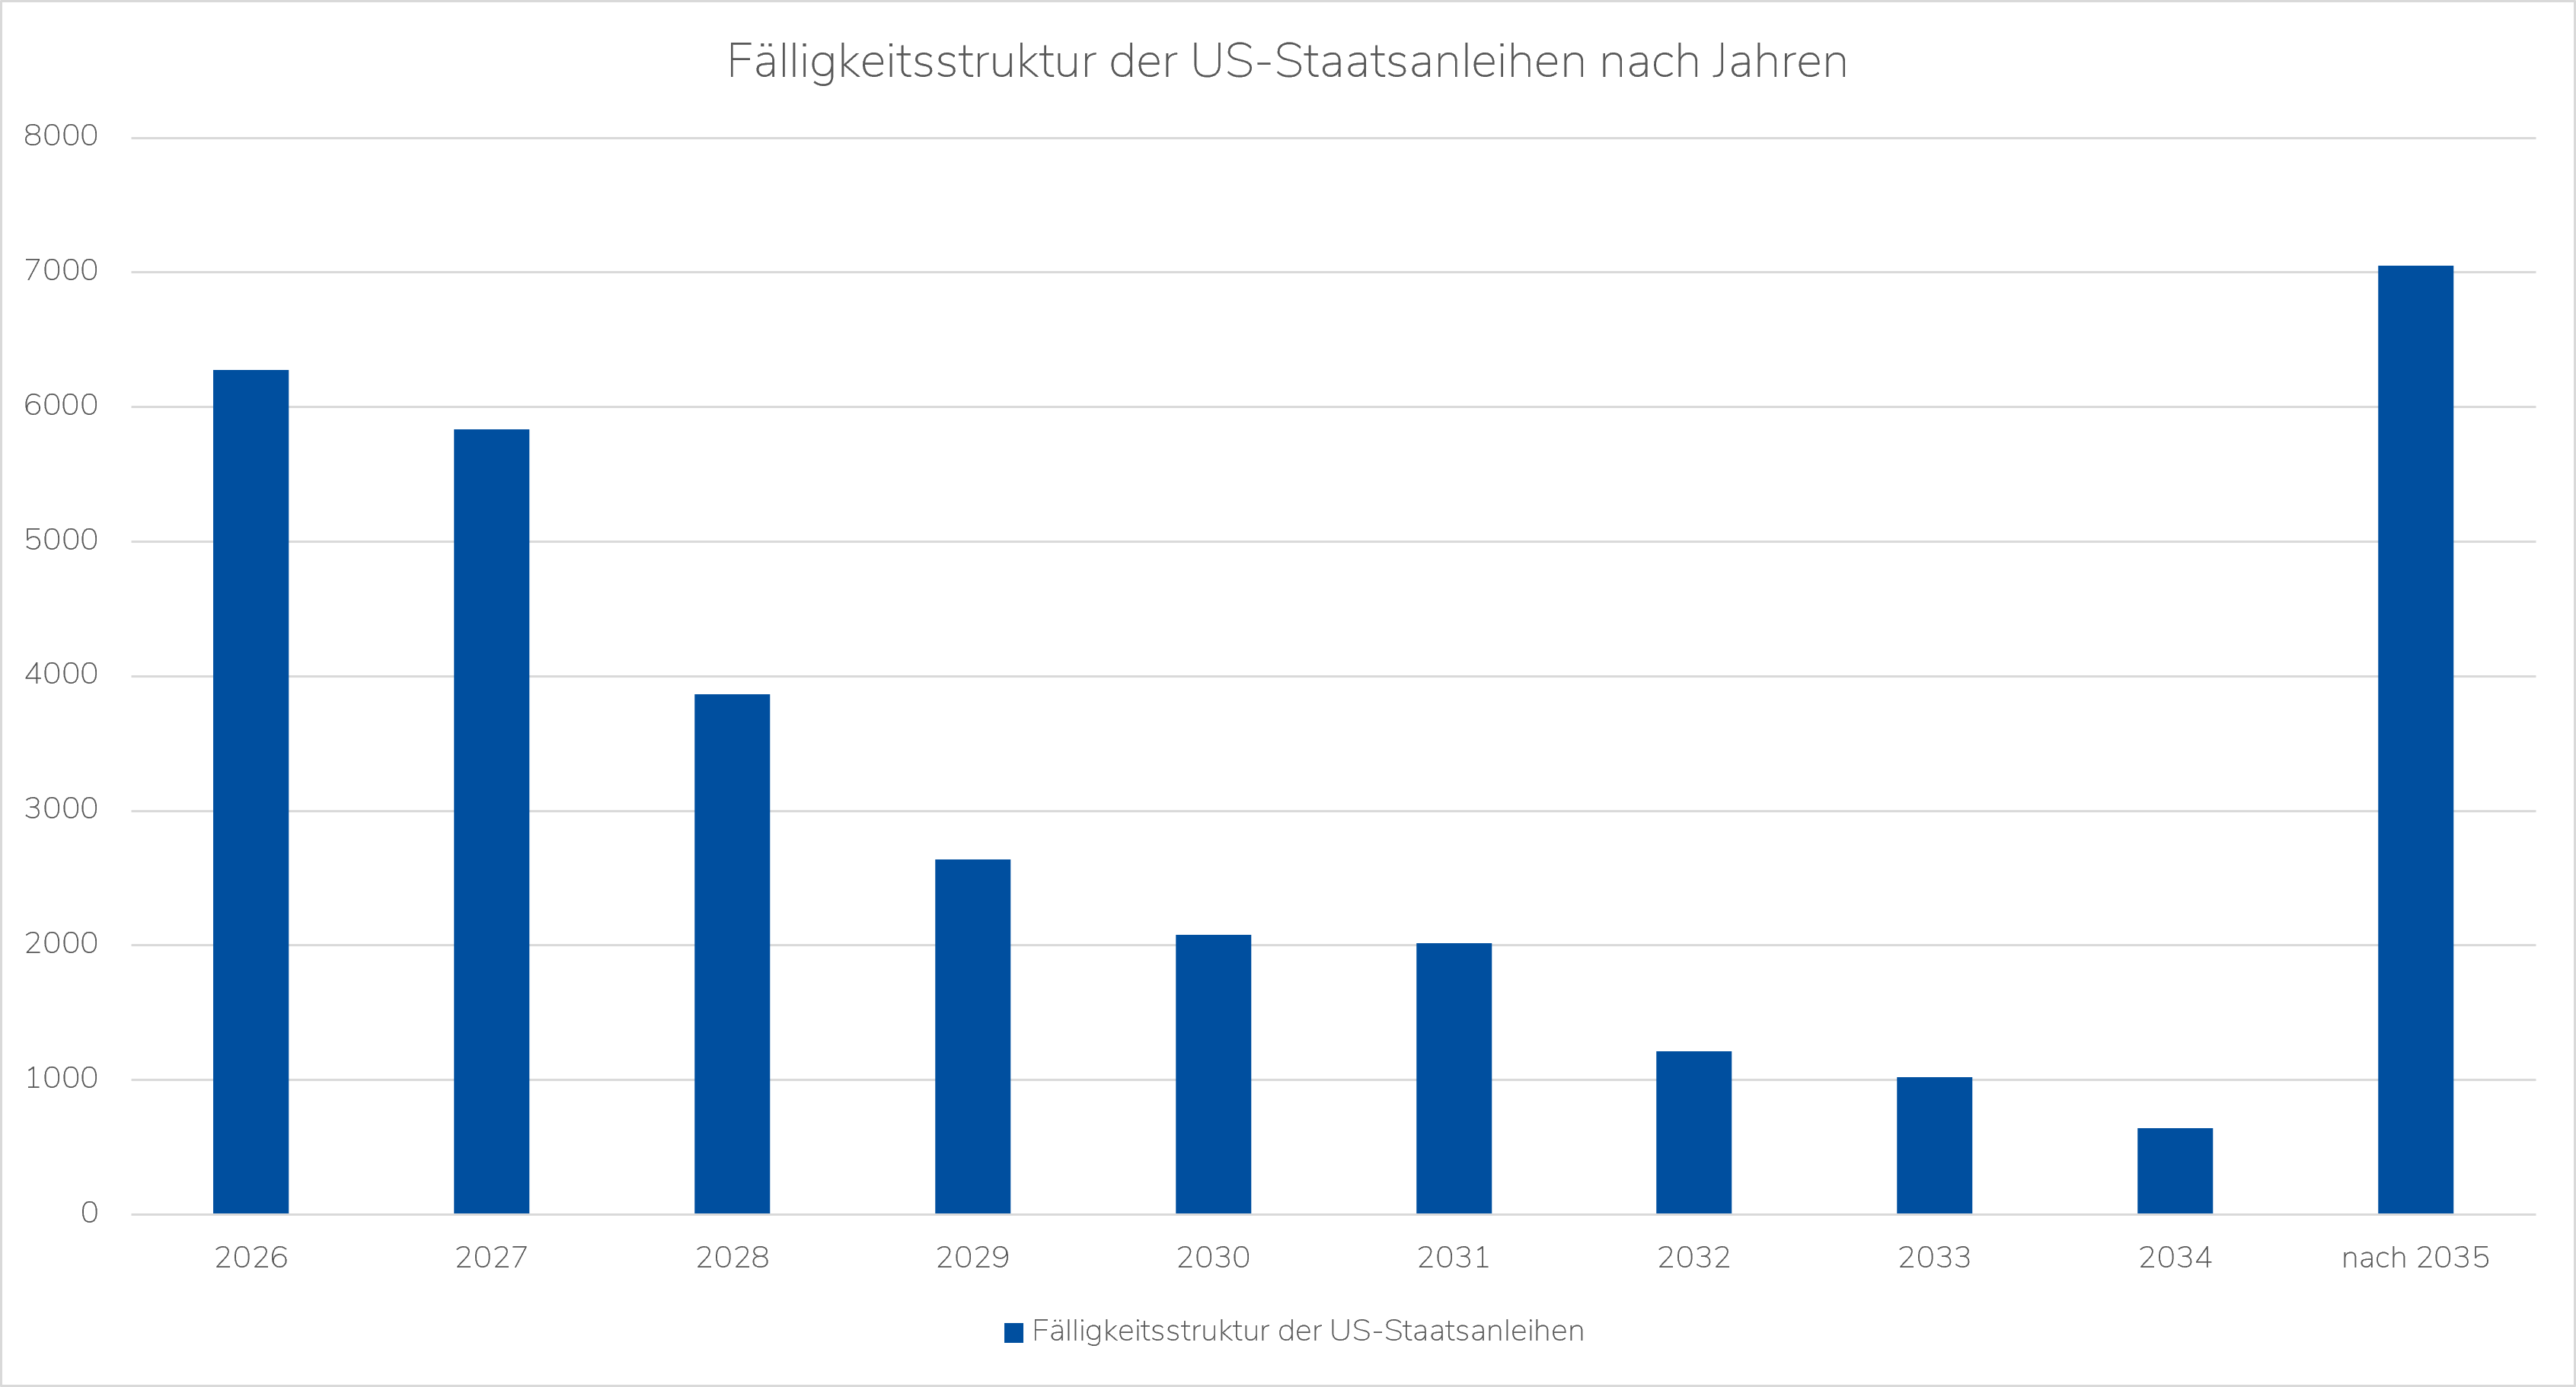
Aus meiner Sicht liegt die Herausforderung heute weniger in der absoluten Höhe der Verschuldung als vielmehr in ihrer Refinanzierung. Die USA müssen Jahr für Jahr hohe Defizite finanzieren und gleichzeitig große Mengen bestehender Schulden refinanzieren.
Hinzu kommt, dass sich das Finanzministerium in den vergangenen Jahren stark über kurzfristige Treasury Bills finanziert hat. Solange die Zinsen auf historisch niedrigen Niveaus verweilten, war das noch kaum problematisch. Je höher der Anteil kurzfristiger Finanzierung, desto schneller wirken sich steigende Zinsen auf die Finanzierungskosten des Staates aus. Heute werden deshalb auslaufende Schulden schrittweise zu deutlich höheren Zinsen refinanziert. Mit anderen Worten: Das höhere Zinsniveau frisst sich zunehmend in den Staatshaushalt.
Die Nettozinsausgaben der USA zählen inzwischen zu den am schnellsten wachsenden Ausgabenposten des Bundeshaushalts. Das eigentliche Risiko liegt daher nicht in einer drohenden Staatspleite, sondern in einem schrittweisen Verlust fiskalischer Flexibilität.
Mehr Zinskosten als Verteidigungsausgaben
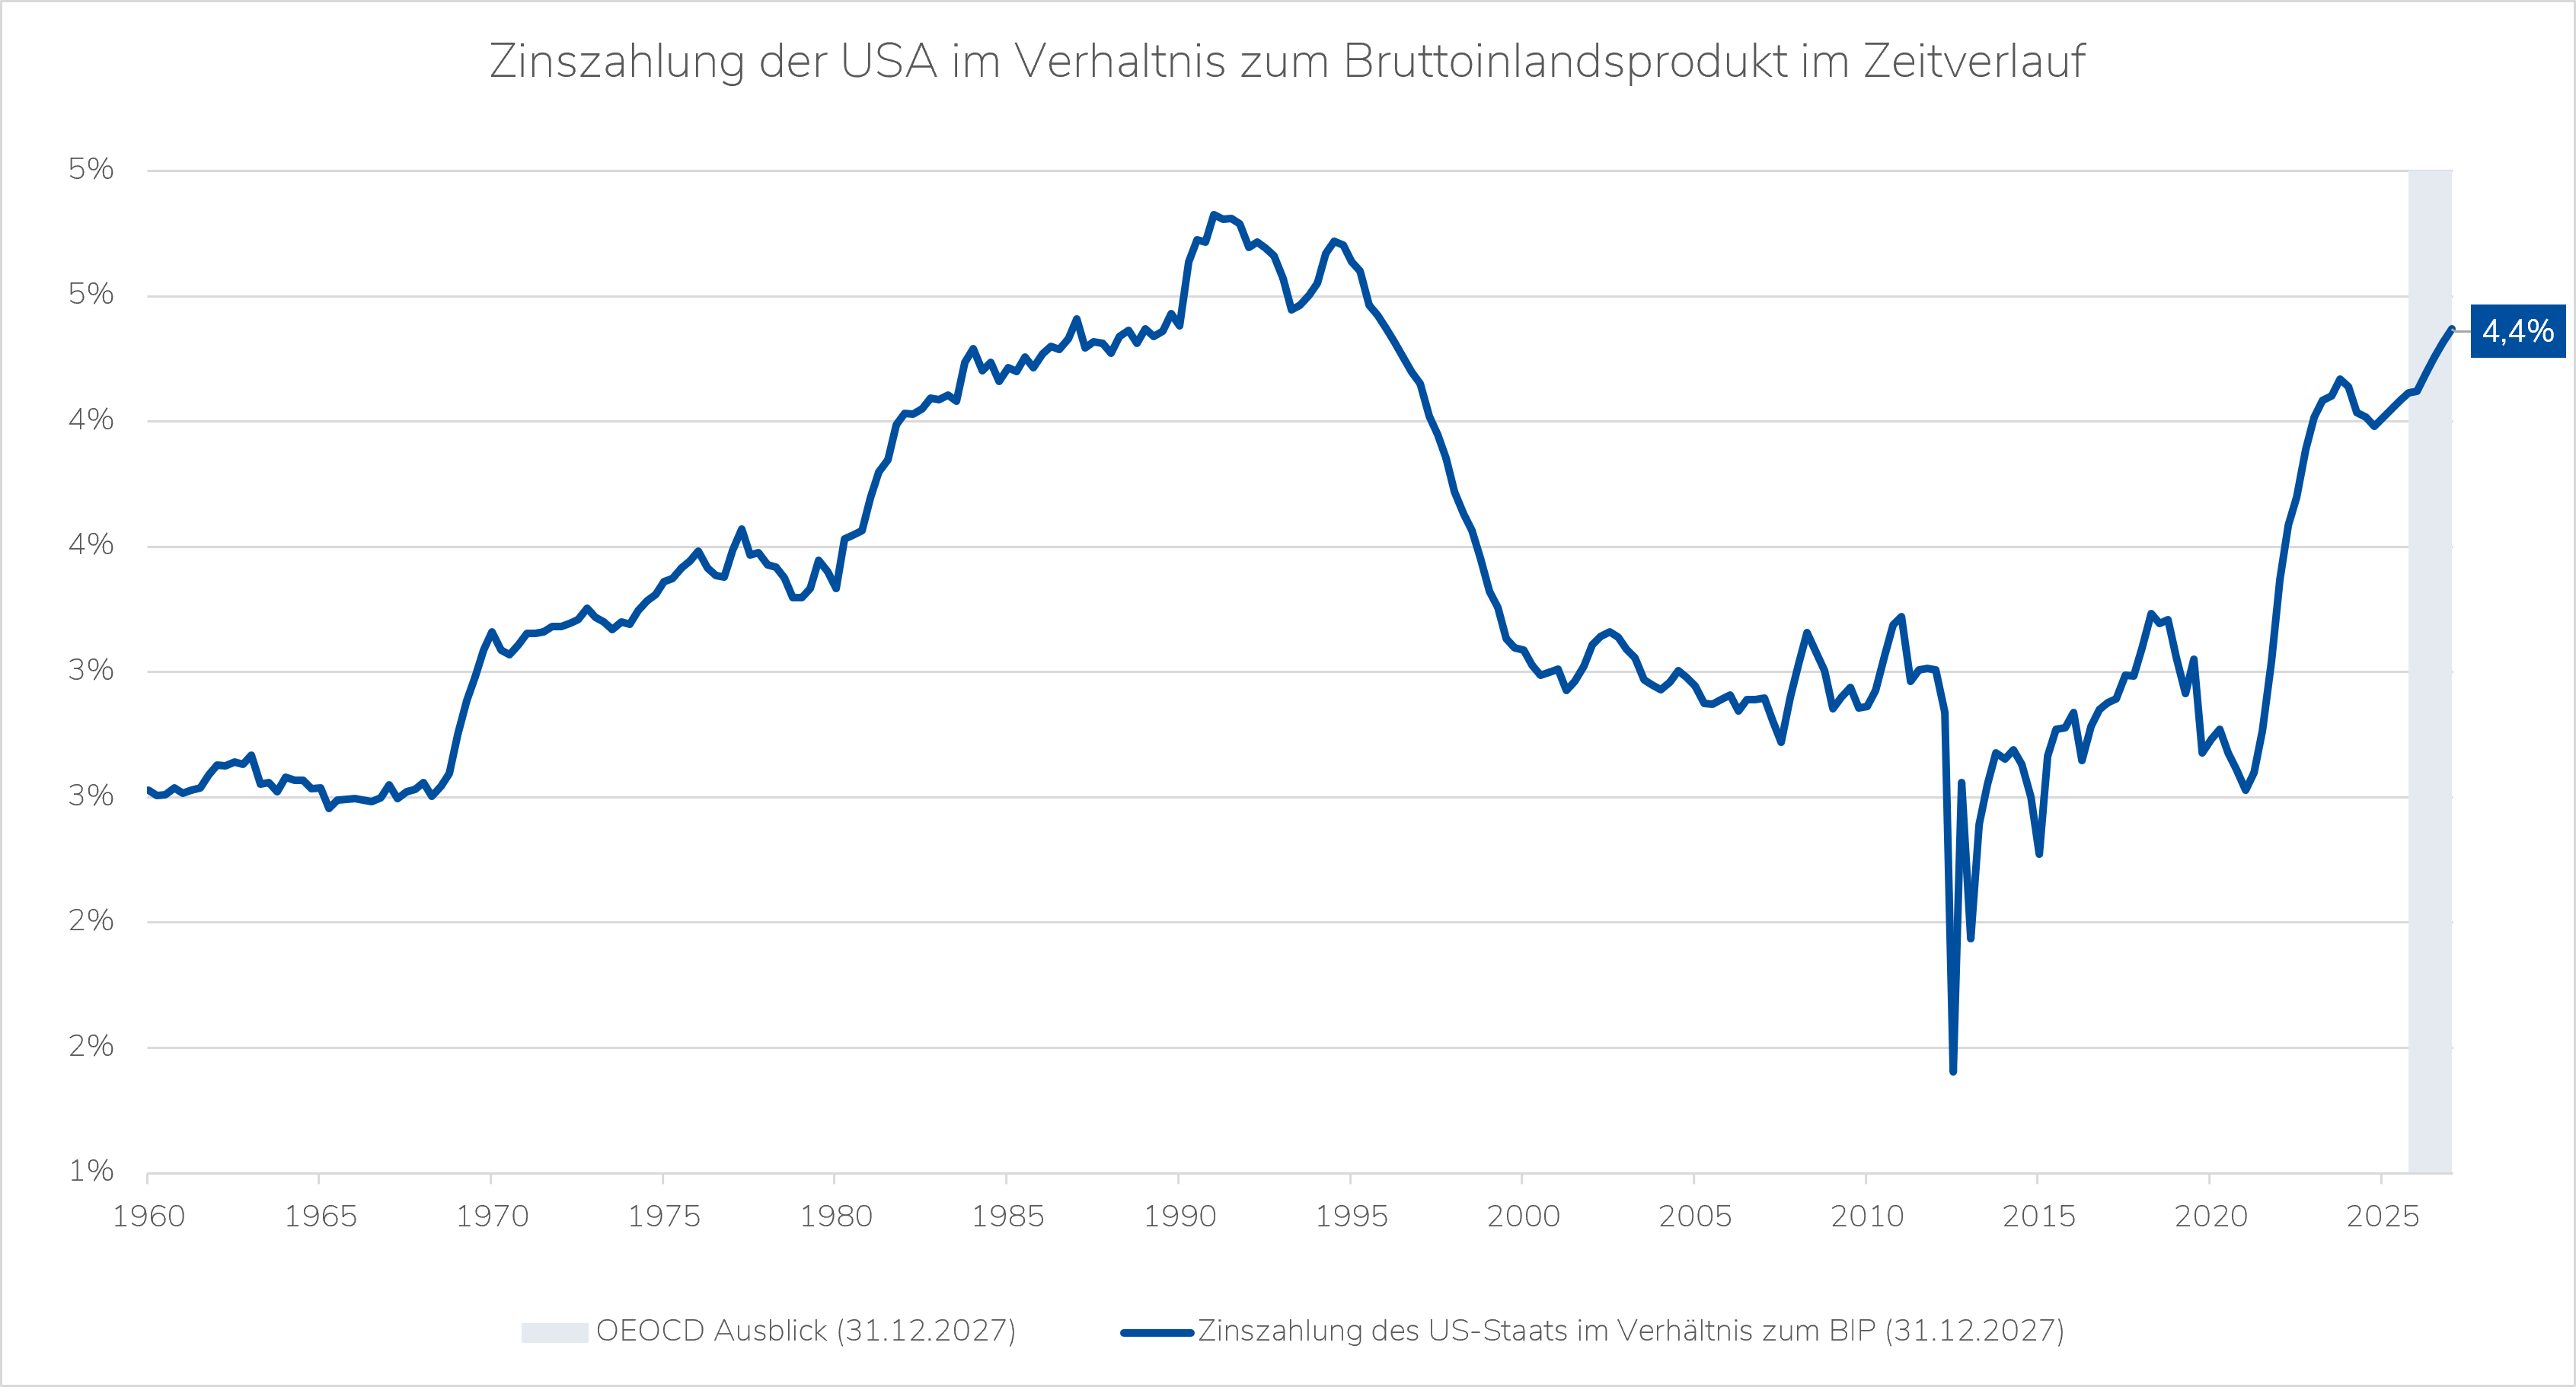
Im Fiskaljahr 2026 haben die USA mehr Zinsausgaben als Verteidigungsausgaben gehabt. Mit rund 1,0 Billionen Dollar war das die drittgrößte Haushaltsposition, hinter Social Security und Medicare. Das entspricht etwa 3,3% der Wirtschaftsleistung und ungefähr 19% der Bundeseinnahmen. Spätestens hier wird deutlich, wie stark die Finanzierungskosten inzwischen auf den Haushalt drücken.
In den vergangenen Jahren hat das amerikanische Finanzministerium einen erheblichen Teil des zusätzlichen Finanzierungsbedarfs über kurzfristige US-Staatsanleihen gedeckt. Vor diesem Hintergrund werden auch die regelmäßigen Forderungen von Präsident Donald Trump nach niedrigeren Leitzinsen nachvollziehbarer. Niedrigere Zinsen würden nicht nur Unternehmen und Verbraucher entlasten, sondern könnten mittelfristig aufgrund der hohen kurzfristigen Refinanzierung auch die Finanzierungskosten des amerikanischen Staates reduzieren.
Doch genau hier entsteht ein Spannungsfeld. Zinssenkungen dürfen aus Sicht der Federal Reserve nicht erfolgen, um den Staatshaushalt zu entlasten, sondern müssen durch Inflation und Konjunkturentwicklung gerechtfertigt sein.
Würde die Notenbank primär fiskalische Probleme adressieren, entstünde der Eindruck einer sogenannten fiskalischen Dominanz. Das würde die Glaubwürdigkeit der Fed erheblich beschädigen.
Vor diesem Hintergrund wird entscheidend sein, inwieweit Fed-Präsident Kevin Warsh seine wiederholt betonte Unabhängigkeit gegenüber politischen Interessen wahren kann. Dass die Fed die Leitzinsen zuletzt angehoben hat, spricht bislang für ihre geldpolitische Eigenständigkeit. Wie lange diese politische Unabhängigkeit jedoch gewahrt ist, bleibt abzuwarten.
Der Markt verlangt eine höhere Risikoprämie
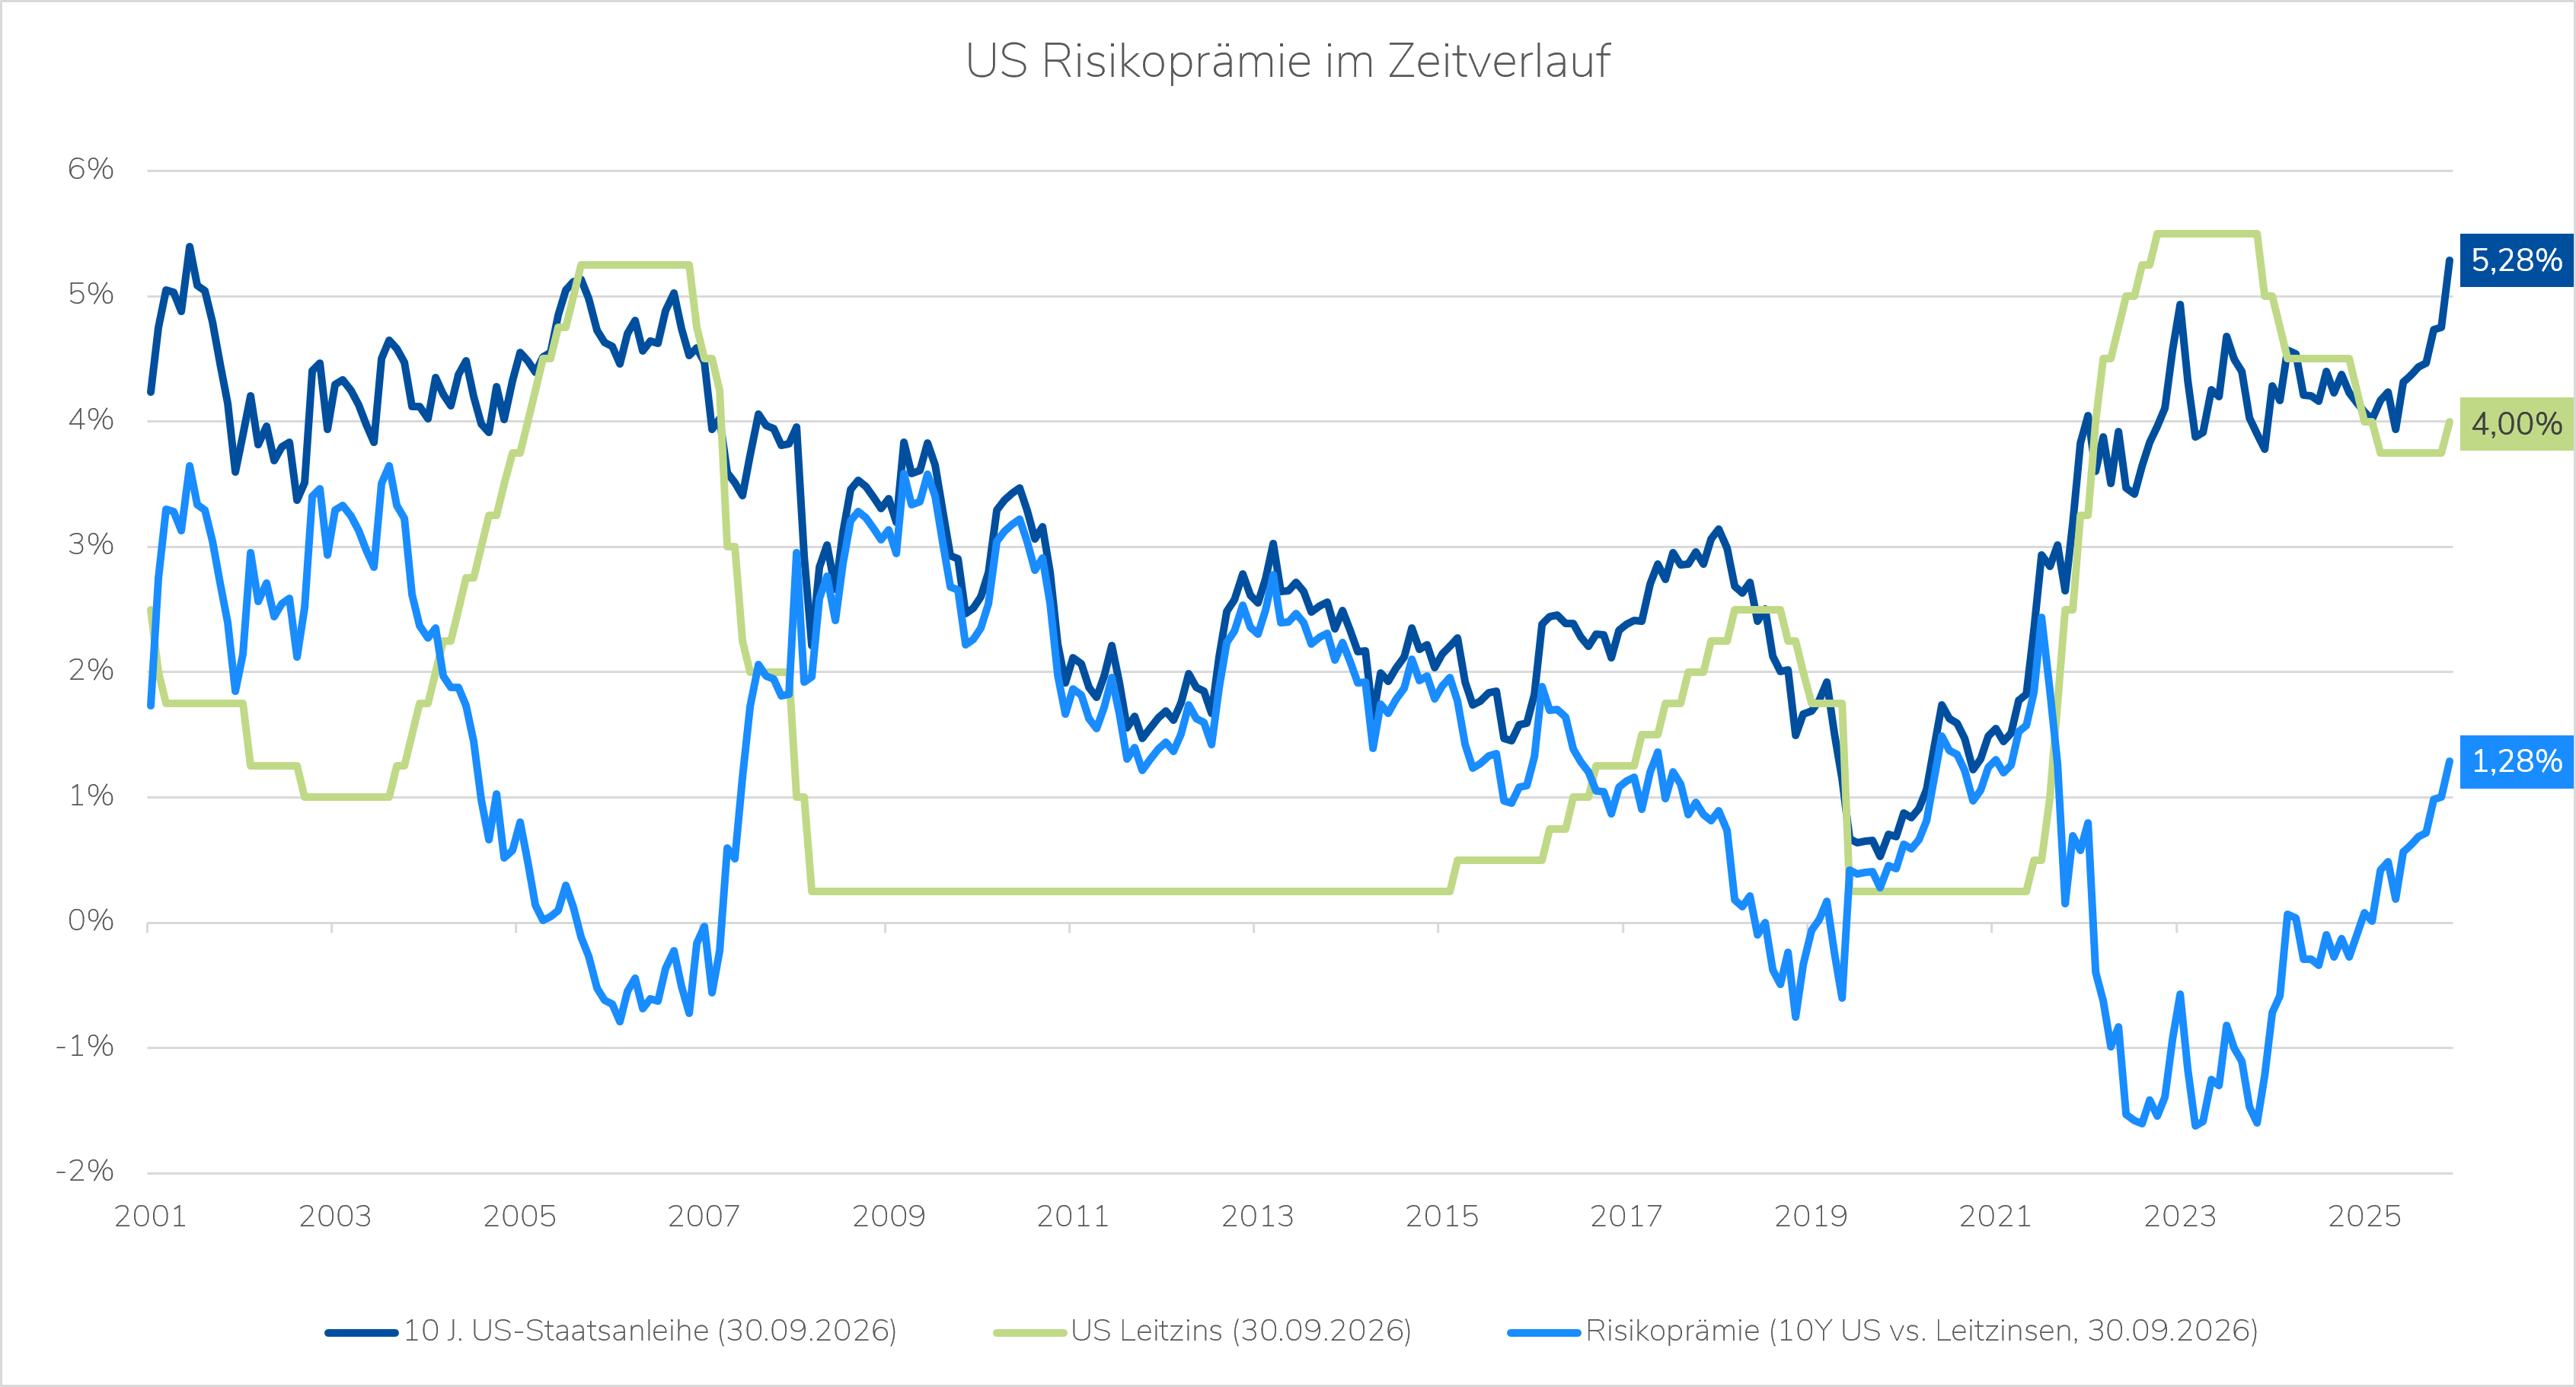
Die Rendite zehnjähriger US-Staatsanleihen ist zuletzt erstmals seit 2007 wieder deutlich über fünf Prozent gestiegen. Dabei geht es nicht nur um die Geldpolitik der Federal Reserve, sondern vielmehr haben wir es hier mit einem Vertrauensproblem zu tun. Amerikanische Staatsanleihen bleiben zwar weiterhin eine zentrale Reserveanlage und ein wichtiger Referenzzins für die globalen Kapitalmärkte. Ihre traditionelle Rolle als risikofreier Hafen wird jedoch zunehmend von fiskalischen Risiken, höheren Emissionsvolumina und steigenden Finanzierungskosten überlagert.
Auch ausländische Investoren ziehen sich zurück: China beispielsweise hat seine Treasury-Bestände seit 2022 fast halbiert und stattdessen bei Gold aufgestockt. Zwar bleibt China nach wie vor ein großer Gläubiger, aber deutlich weniger bedeutend als noch vor einigen Jahren.
Außerdem verlangen Investoren zunehmend eine höhere Entschädigung, insbesondere für:
- steigende Defizite,
- höhere Staatsanleihe-Emissionen,
- Inflationsrisiken,
- und die langfristige Tragfähigkeit der US-Finanzen.
Warum die Treasury-Rückkäufe den Markt nicht beruhigen konnten
Besonders interessant war die Reaktion auf die zuletzt angekündigten Treasury-Rückkäufe. Das US-Finanzministerium kündigte an, bis zu 6 Milliarden US-Dollar langlaufende Staatsanleihen zurückzukaufen. Auf den ersten Blick klingt das nach einer großen Zahl, jedoch bewegt sich das Volumen in diesem Laufzeitensegment bei geschätzt 6 bis 8 Billionen US-Dollar. Die 6 Milliarden entsprechen damit lediglich rund 0,1 % des ausstehenden Volumens. Entsprechend verhalten fiel die Marktreaktion aus. Die Renditen stiegen weiter und ich würde an dieser Stelle eher von Signalpolitik als ernsthaften Versuch der Intervention sprechen.
Der Markt machte damit deutlich, dass nicht technische Maßnahmen im Milliardenbereich entscheidend sind, sondern die langfristige Entwicklung von Defiziten, Emissionsvolumen und Finanzierungskosten.
Was bedeutet das für Anleger?
Für Anleger reicht es heute nicht mehr aus, ausschließlich auf die nächste Leitzinsentscheidung der Federal Reserve zu schauen. Fiskalpolitik, Refinanzierungsbedarf und Emissionsvolumina spielen insbesondere für die Entwicklung langfristiger Renditen wieder eine deutlich größere Rolle als in den vergangenen Jahren.
Hinzu kommt, dass sich die Zinskurven zuletzt wieder spürbar verflacht haben. Im Zuge des Iran-Konflikts wurden zwischenzeitlich höhere Inflationsrisiken und damit auch zusätzliche Zinserhöhungen eingepreist. Gerade diese Entwicklung zeigt, wie schnell sich die Bewertung von Anleihen verändern kann.
Aus unserer Sicht gewinnt deshalb die aktive Steuerung von Laufzeiten aktuell deutlich an Bedeutung. Anleger werden heute nicht mehr nur für Kreditrisiken entlohnt, sondern zunehmend auch für die bewusste Positionierung entlang der Zinskurve sowie der Vereinnahmung attraktiver „Roll-Down-Effekte“.
Diese Entwicklung spiegelt sich auch in den USA wider. Dort stehen historisch niedrige Kreditaufschläge steigenden fiskalischen und refinanzierungsseitigen Risiken gegenüber. Für europäische Anleger kommt zusätzlich das US-Dollar-Risiko beziehungsweise die Kosten der Währungsabsicherung hinzu.
Während Anleger bei US-Unternehmensanleihen aktuell auf niedrige Kreditaufschläge und zusätzliche Währungsrisiken treffen, bieten europäische BBB-Unternehmensanleihen weiterhin attraktive Zinsniveaus und steilere Zinskurven und aus unserer Sicht ein deutlich besseres Chance-Risiko-Verhältnis.
Fazit
Die USA stehen aus meiner Sicht nicht vor einer Staatspleite. Die eigentliche Herausforderung liegt vielmehr in der Kombination aus hohen Haushaltsdefiziten, einer teilweise kurzfristigen Refinanzierungsstruktur und deutlich gestiegenen Finanzierungskosten.
Die entscheidende Frage lautet daher nicht, ob die USA Zugang zum Kapitalmarkt haben werden, sondern zu welchem Preis. Genau diese Frage dürfte die Entwicklung der Anleihemärkte in den kommenden Jahren maßgeblich bestimmen und macht ein aktives Management von Laufzeiten und Kreditrisiken wichtiger denn je.
Hören Sie hier die Podcastfolge:
Disclaimer
Dieses Dokument ist eine Werbeunterlage und dient ausschließlich Informationszwecken. Es stellt unter keinen Umständen eine Finanzanalyse im Sinne von „Anlagestrategieempfehlungen“ oder „Anlageempfehlungen“ gem. § 85 WpHG, eine Aufforderung oder Empfehlung zum Erwerb oder Verkauf von Finanzinstrumenten oder zu der Eingehung eines Vermögensverwaltungsmandates oder zur Inanspruchnahme einer sonstigen Finanzdienstleistung dar. Des Weiteren handelt es sich weder um eine Anlageberatung noch um eine Anlageempfehlung. Die dar gestellten Anlagestrategien, Produktsegmente und/oder Wertpapiere eignen sich nicht für alle Anleger. Sofern die jeweilige Strategie in Finanzinstrumente investiert, die nicht auf Euro lauten, kann ein Währungsrisiko entstehen. Die Entscheidung über den Abschluss eines Vermögensverwaltungsvertrages oder eine entsprechende Investition sollte stets auf einer Beratung mit einem qualifizierten und professionellen Anlageberater basieren. Auf keinen Fall darf sie ganz oder teilweise auf der Grundlage vorliegender Informationen und Darstellungen erfolgen. Anlageentscheidungen sollten nur auf der Grundlage der aktuellen Verkaufsunterlagen getroffen werden, die auch die allein maßgeblichen Vertragsbedingungen enthalten. Diese sind erhältlich bei der Depotbank, der Kapitalanlagegesellschaft sowie den Vertriebspartnern. Sämtliche Angaben und Quellen unterliegen einer sorgfältigen Recherche. Jedoch können weder Vollständigkeit noch Richtigkeit der Darstellung in irgendeiner Hinsicht gewährleistet werden. Einschätzungen und Bewertungen reflektieren die Meinung des Verfassers zum Zeitpunkt der Erstellung. Dargestellte Wertentwicklungs- und/oder Risikokennzahlen sind kein verlässlicher Indikator für künftige Ergebnisse. Die angegebene Wertentwicklung kann sich seit dem Referenzzeitpunkt geändert haben; aktuelle Entwicklungen erfragen Sie bitte von Ihrem Berater. Wenden Sie sich bitte ebenfalls an diesen, um Auskunft über konkrete Auswirkungen von Provisionen, Gebühren und anderen Entgelten auf die Wertentwicklung des dargestellten Instruments zu erhalten.